KI-Kontierung in der Steuerkanzlei: Wenn die KI bucht, wer prüft?
KI-Kontierung ist 2026 Kanzleialltag: Der DATEV-Automatisierungsservice Rechnungen erzeugt 12 Millionen Buchungsvorschläge im Monat, die Hälfte der Kanzleien nutzt KI regelmäßig. Der Beitrag erklärt, was KI-Kontierung von Belegerkennung unterscheidet, welche fünf Kontrollpunkte bleiben, was GoBD und Berufsrecht verlangen und wie Private Claude als Prüfschicht den Buchungsstapel gegen das Mandantenwissen prüft.
Zwölf Millionen Buchungsvorschläge im Monat. So viele erzeugt allein der Automatisierungsservice Rechnungen von DATEV laut Pressemitteilung vom Juni 2026, eingesetzt in über 9.000 Kanzleien für rund 150.000 Buchführungen. Der Schwesterdienst für Bankumsätze kommt auf weitere zehn Millionen. Dazu kommen spezialisierte Kontierungstools, Belegportale mit eigener KI und die Vorkontierung in den Buchhaltungsprogrammen der Mandanten.
Die DATEV-Digitalisierungsumfrage vom Frühjahr 2026 zeigt denselben Sprung von der anderen Seite: Die Hälfte der befragten Kanzleien nutzt KI inzwischen regelmäßig, ein Jahr zuvor war es ein knappes Drittel. Die Frage ist also nicht mehr, ob die KI kontiert. Sie lautet, wer die Buchungen eigentlich noch sieht.
Dieser Beitrag ordnet, was KI-Kontierung von der klassischen Belegerkennung unterscheidet, welche Kontrollpunkte eine Kanzlei neu aufsetzen muss, was GoBD und Berufsrecht dazu sagen und wie eine Prüfschicht mit Private Claude aussieht, die Mandantenwissen und Buchungsstapel zusammenbringt.
Erkennen ist nicht Verstehen: was KI-Kontierung anders macht
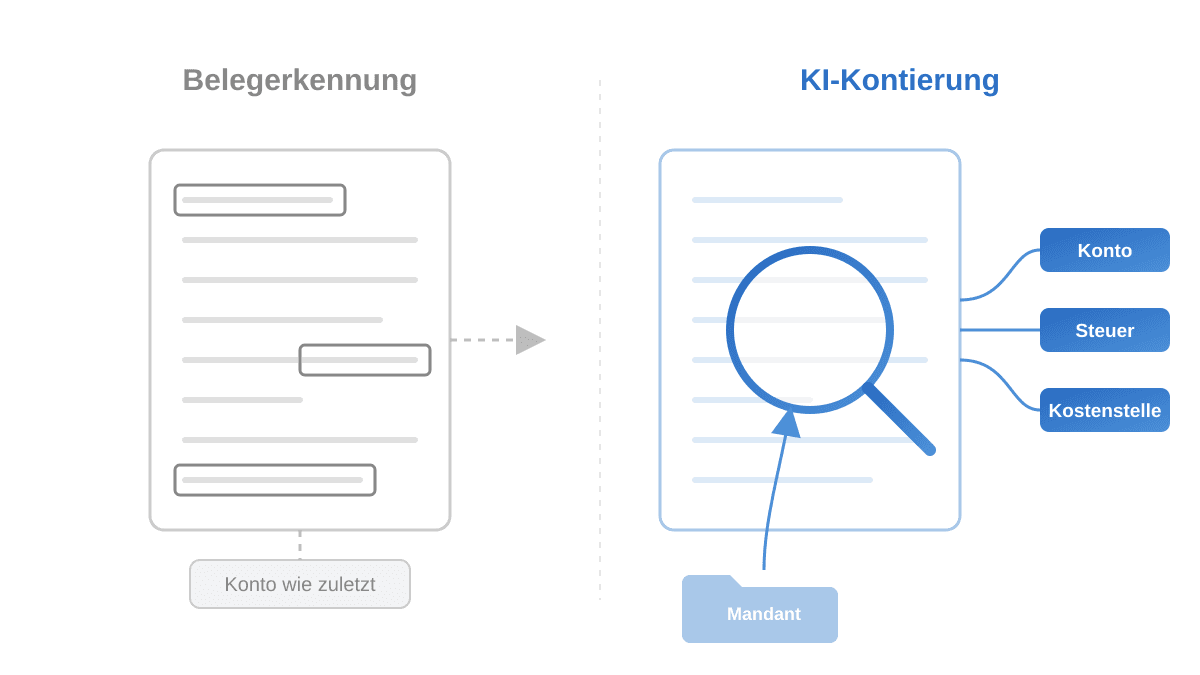
Belegerkennung gibt es seit über zehn Jahren. OCR liest Rechnungsnummer, Datum und Betrag an festen Positionen, ein Regelwerk ordnet den Lieferanten einem Konto zu, weil er beim letzten Mal auf demselben Konto lag. Das funktioniert, solange sich weder Layout noch Lieferant ändern. Ein neuer Lieferant, ein umgestelltes Rechnungsformular oder eine Sammelrechnung mit gemischten Positionen, und der Vorschlag ist falsch oder bleibt aus.
KI-Kontierung auf Basis von Sprachmodellen arbeitet anders. Sie liest den Inhalt der Rechnung, nicht ihre Position, und ordnet die einzelnen Posten dem Geschäftsvorfall zu. Dafür braucht sie Kontext: das Geschäftsmodell des Mandanten, seinen Kontenrahmen, seine Besonderheiten.
Ein Beispiel aus dem Kanzleialltag
Ein Schreinereibetrieb mit kleinem Onlineshop bekommt eine Rechnung über Verpackungsmaterial. Ist das Wareneinsatz für den Versandhandel oder Betriebsbedarf für die Werkstatt? Aus dem Beleg allein lässt sich das nicht ableiten. Erst das Wissen, dass dieser Mandant seit 2025 Möbelzubehör versendet, macht die Kontierung eindeutig. Genau dieses Wissen steckt heute im Kopf der Sachbearbeiterin, nicht im System.
Wo die Trefferquote einbricht
Bei Standardbelegen wie Tankquittungen, Bürobedarf oder Bewirtung liegen die Vorschläge nach Branchenschätzungen in über 90 Prozent der Fälle richtig. Bei Sonderfällen sinkt die Quote auf 50 bis 70 Prozent. Typische Stolpersteine:
Reverse-Charge-Rechnungen aus dem EU-Ausland ohne klaren Hinweis auf § 13b UStG
Skontoabzüge, die nur im Verwendungszweck der Überweisung stehen
Mietzahlungen mit Nebenkostenanteil, die auf zwei Konten gehören
Anschaffungen an der Grenze zwischen Aufwand und Anlagevermögen
Belege mit mehreren Steuersätzen auf einer Rechnung
Nicht jeder Beleg braucht KI
Der Nutzen hängt stark von der Belegart ab. Wer alles durch die KI schickt, bezahlt Rechenleistung für Vorgänge, die ein Vorsystem längst entschieden hat.
Belegart
Datenlage
Was sinnvoll ist
Bankumsätze
strukturiert über Schnittstelle
Regeln und Lernbuchungen reichen meist aus
Ausgangsrechnungen
im Fakturasystem des Mandanten erzeugt
Kontierung dort festlegen, nicht erneut auslesen
Eingangsrechnungen
heterogen, viele Lieferanten, Layouts, Positionen
größter Hebel für KI-Kontierung
Kasse, Reisekosten
eigene Systeme mit Export
Schnittstelle vor KI
Die neue Gefahr: Buchungen, die niemand mehr sieht
Als DATEV den Automatisierungsservice 2021 startete, musste jede KI-Buchung von einem Kanzleimitarbeiter bestätigt werden. Ein Jahr später liefen laut IWW bereits acht Prozent der Buchungen komplett ohne Bestätigung durch, heute kennzeichnen Symbole nur noch die Vorschläge mit Kontrollbedarf. Die Richtung ist klar: Der Anteil der Belege, die ein Mensch nie zu Gesicht bekommt, wächst.
Damit verschwindet etwas, das in keiner Prozessbeschreibung stand. Die Sachbearbeiterin, die früher jede Rechnung angefasst hat, bemerkte nebenbei den neuen Lieferanten, die ungewöhnlich hohe Anschaffung, den Beleg, der eher privat als betrieblich aussah. Dieser Beifang entfällt, wenn 80 Prozent der Belege ohne Sichtkontakt gebucht werden. In der DATEV-Umfrage 2025 teilten 27 Prozent der Kanzleien die Sorge, dass Automatisierung Arbeitsergebnisse schwerer nachvollziehbar macht. Die Sorge ist berechtigt, aber lösbar.
Vom Beleg zur Abweichung
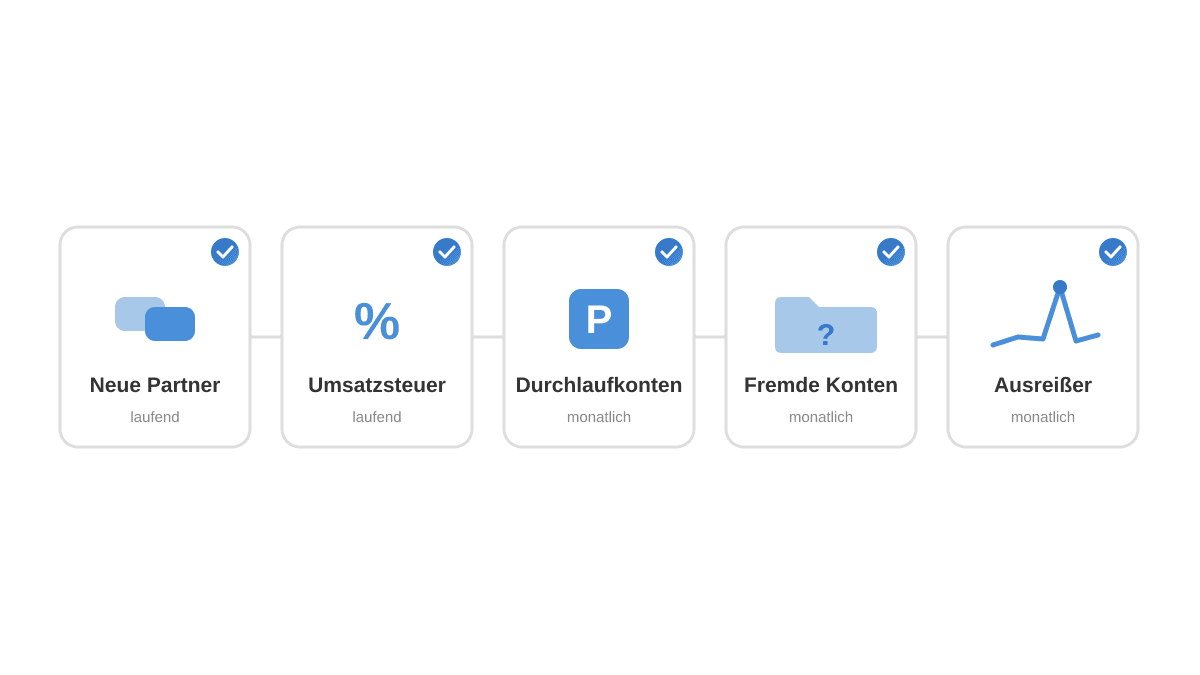
Das Vier-Augen-Prinzip verschwindet nicht, es wechselt den Gegenstand. Geprüft wird nicht mehr jeder Beleg, sondern jede Abweichung vom Erwartbaren. Dafür braucht die Kanzlei einen Kontrollkatalog je Mandant, der festlegt, was ein Mensch sehen muss, bevor der Monat abgeschlossen wird.
Hier parken Buchungen, die niemand zuordnen konnte
monatlich
Konten außerhalb des Mandantenprofils
Ein Bauunternehmer bucht selten Wertpapiere
monatlich
Beträge außerhalb der Bandbreite
Ausreißer nach oben deuten auf Anlagevermögen oder Fehler
monatlich
Der Katalog ist kein Misstrauensvotum gegen die KI. Er ist die Übersetzung dessen, was erfahrene Buchhalter ohnehin im Kopf hatten, in eine Form, die sich delegieren, dokumentieren und später auch automatisiert prüfen lässt.
GoBD, Haftung und Berufsrecht: was bleibt, wenn die KI bucht
Die rechtliche Lage ist eindeutiger, als die Diskussion oft klingt. Drei Ebenen sind zu unterscheiden.
GoBD: automatisierte Buchungen gehören in die Verfahrensdokumentation
Die GoBD verlangen, dass automatische Buchungsvorgänge nachvollziehbar beschrieben sind. Die Verfahrensdokumentation besteht nach dem BMF-Schreiben aus allgemeiner Beschreibung, Anwenderdokumentation, technischer Systemdokumentation und Betriebsdokumentation. Für die KI-Kontierung heißt das konkret:
Welches Tool kontiert, mit welcher Version und welchen Datenquellen
Ab welcher Konfidenz eine Buchung ohne Bestätigung durchläuft
Wer welche Kontrollpunkte wann prüft und wie das protokolliert wird
Wie Korrekturen zurückfließen und wie das Lernen des Systems nachvollziehbar bleibt
Was passiert, wenn das Tool ausfällt oder der Anbieter wechselt
Fehlt diese Beschreibung, liegt ein formaler Mangel vor. Der kann im schlechtesten Fall dazu führen, dass die Finanzverwaltung Besteuerungsgrundlagen schätzt. Wer die KI-Einführung als Anlass nimmt, die Verfahrensdokumentation ohnehin zu aktualisieren, erledigt zwei Dinge auf einmal.
Haftung: das Werkzeug trägt keine Verantwortung
Die fachliche Verantwortung für jede Buchung und jeden Abschluss bleibt beim Berufsträger. Die Bundessteuerberaterkammer hat das in ihren Hinweisen zur KI-Nutzung 2025 festgehalten: KI-Empfehlungen sind zu prüfen, und Mandanten sind über eine wesentliche Nutzung zu informieren. Ein Kontierungstool, das die Umsatzsteuer eines innergemeinschaftlichen Erwerbs falsch behandelt, erzeugt einen Fehler der Kanzlei, nicht des Anbieters.
Verschwiegenheit: nur in freigegebenen Umgebungen
Belege und Buchungsstapel sind Mandantendaten, geschützt durch § 57 StBerG und § 203 StGB. Jedes KI-System, das sie verarbeitet, braucht eine saubere Vertragskette nach § 62a StBerG, ein Verzeichnis in der Kanzlei und eine Freigabe durch den Berufsträger. Wie diese Kette aussieht, beschreibt unser Beitrag zu KI in der Steuerkanzlei nach § 62a StBerG. Dazu kommt seit Februar 2025 die Pflicht aus Artikel 4 des EU AI Act, dass Mitarbeitende, die KI einsetzen, dafür geschult sind.
Vorsystem vor KI: Datenqualität entscheidet
Die meisten enttäuschenden KI-Projekte in der Buchhaltung scheitern nicht am Modell. Sie scheitern daran, dass die KI über einen Prozess gelegt wird, der vorher schon unsauber war. Bevor ein Mandat auf KI-Kontierung umgestellt wird, gehören fünf Fragen ins Onboarding:
Welche Vorsysteme erzeugen die Daten: Faktura, Kasse, Shop, Zahlungsdienstleister?
Welche Schnittstellen bestehen bereits und welche Daten kommen nur als PDF?
Wie sind die Vorsysteme steuerlich konfiguriert, etwa bei Steuersätzen und Erlöskonten?
Wer archiviert welche Belege und wo?
Welche Belege kommen überhaupt noch unstrukturiert an?
Die E-Rechnung spielt der KI in die Hände
Seit dem 1. Januar 2025 müssen Unternehmen E-Rechnungen empfangen können. Ab dem 1. Januar 2027 müssen Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz sie auch ausstellen, ab 2028 alle B2B-Unternehmen. Der Handwerksverband ZDH fordert zwar eine Verschiebung der ersten Stufe, beschlossen ist sie nicht.
Für die Kontierung bedeutet das: Ein wachsender Teil der Eingangsrechnungen kommt als strukturierte XRechnung oder ZUGFeRD-Datei. Positionen, Steuersätze und Partnerdaten liegen dann maschinenlesbar vor, das Auslesen entfällt. Die KI muss nur noch die inhaltliche Zuordnung treffen. Die Prüfung verschiebt sich damit endgültig vom Lesen zum Verstehen. Wie Kanzleien die E-Rechnung in ihre Abläufe einbauen, zeigt der Beitrag E-Rechnung automatisieren.
Mit welchem Mandat anfangen
Nicht mit dem schwierigsten. Der richtige Pilot ist ein Mandat mit klaren Abläufen, einem Fakturasystem, Bankschnittstelle und einem Ansprechpartner, der Rückfragen beantwortet. An ihm lässt sich messen, was die KI wirklich spart, und wo Regeln oder Kontext fehlen. Erst danach lohnt sich die Gruppe der ähnlichen Mandate, bei denen sich dieselben Regeln wiederverwenden lassen.
Private Claude als Prüfschicht über der Kontierung
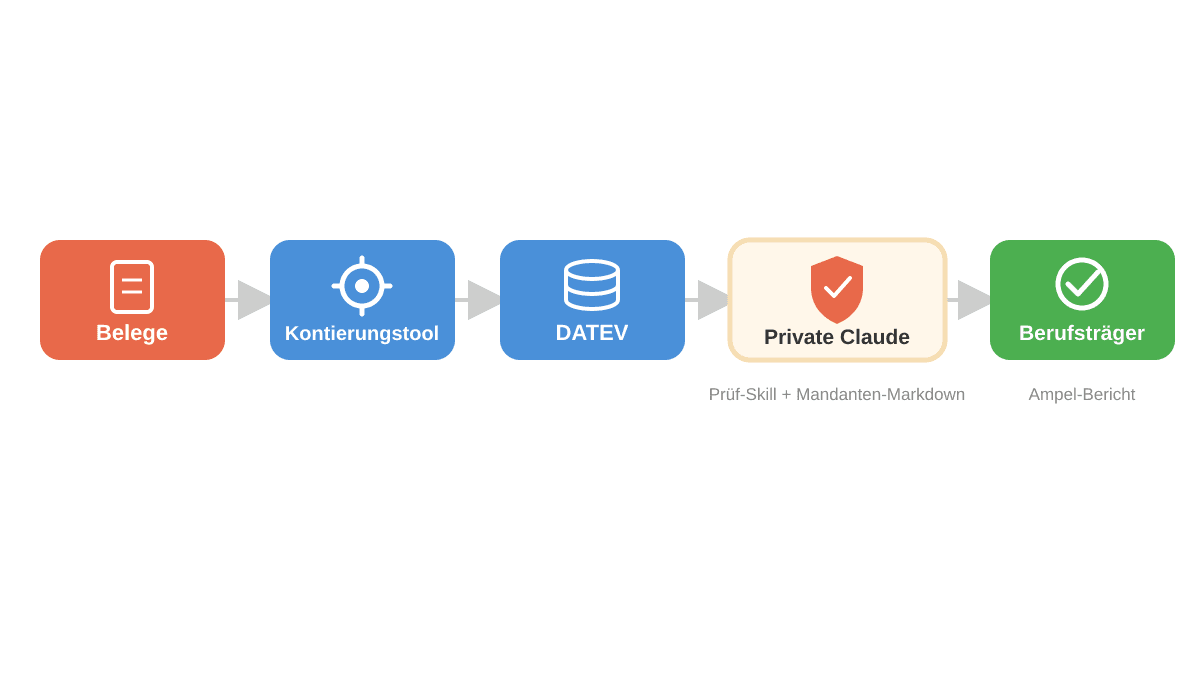
Das Kontierungstool bucht. Was in den meisten Kanzleien fehlt, ist die Instanz, die den fertigen Buchungsstapel mit dem Wissen über den Mandanten liest und sagt, wo ein Mensch hinschauen muss. Genau diese Rolle übernimmt bei uns Private Claude: Claude als Sprachmodell in einer eigenen, geschützten Umgebung mit EU-Hosting, Auftragsverarbeitungsvertrag und ohne Nutzung der Daten für das Training.
Wie der Prüflauf aussieht
Am Monatsende exportiert die Kanzlei den Buchungsstapel des Mandanten aus DATEV, wahlweise automatisch über eine Schnittstelle. Private Claude liest ihn zusammen mit zwei Dokumenten, die die Kanzlei einmal angelegt hat: dem Prüf-Skill mit dem Kontrollkatalog und dem Mandanten-Markdown mit den Besonderheiten dieses Mandats. Das Ergebnis ist ein Prüfbericht in Ampelform. Grün bedeutet, dass alle Kontrollpunkte unauffällig sind. Gelb listet Buchungen, die ein Sachbearbeiter ansehen sollte. Rot markiert Fälle, die vor dem Abschluss ein Berufsträger entscheiden muss, jeweils mit Begründung und Belegnummer.
Ein Ausschnitt aus einem solchen Prüf-Skill sieht so aus:
# Prüf-Skill: Monatsabschluss Finanzbuchhaltung## Eingabe- Buchungsstapel des Monats (DATEV-Export, CSV)
- Mandanten-Markdown mit Geschäftsmodell, Kontenrahmen, Besonderheiten
## Kontrollpunkte1. Neue Geschäftspartner: Erstbuchung gegen Mandantenprofil prüfen
2. Umsatzsteuer: § 13b, innergemeinschaftliche Erwerbe, 0 %-Buchungen
3. Konten 1360 bis 1390: jede Buchung einzeln begründen lassen
4. Konten außerhalb der Liste "übliche Konten" im Mandanten-Markdown
5. Beträge über dem dreifachen Median des Kontos im Vorjahr
## Ausgabe- Ampel je Kontrollpunkt, Fundstelle als Belegnummer
- Rot nur bei fehlender oder widersprüchlicher Begründung
- Keine eigenen Berechnungen, nur Abgleich und Begründung
Die Skills sind einfache Markdown-Dateien, kein Code. Was sie sind und wie sie entstehen, beschreibt die Seite Was sind KI-Skills. Beispiele für bereits gebaute Prüf-Skills zeigen, wie derselbe Mechanismus Verträge und Zeugnisse prüft.
Was Claude dabei nicht tut
Claude kontiert nicht und rechnet nicht. Beides bleibt beim Kontierungstool und bei DATEV, die das deterministisch und nachvollziehbar erledigen. Claude liest, vergleicht mit dem hinterlegten Wissen und begründet. Das macht den Prüfbericht zu einem Dokument, das in die Verfahrensdokumentation passt: Wer hat wann was geprüft, mit welchem Katalog, mit welchem Ergebnis.
Drei Dinge sind uns dabei wichtig:
Der Berufsträger entscheidet. Ein roter Punkt ist eine Vorlage, keine Buchung.
Mandantenwissen wird explizit. Was bisher im Kopf der Sachbearbeiterin steckte, steht im Mandanten-Markdown und überlebt Urlaub, Krankheit und Kündigung.
Die Daten bleiben in der Kanzlei-Umgebung. Kein Beleg geht in ein Consumer-Tool, die Vertragskette nach § 62a StBerG ist geschlossen.
Abgerechnet wird nach verbrauchten Token, nicht pro Mandant oder Arbeitsplatz. Was ein Prüflauf kostet, lässt sich mit den Tokenpreisen für Private Claude vorab durchrechnen.
Einstieg: in 90 Tagen von der Erfassung zur Prüfung
Die Umstellung ist kein IT-Projekt, sondern eine Neuverteilung von Arbeit. Ein realistischer Fahrplan:
Tage 1 bis 30: ein Mandat, intern, mit Messung
Ein gut organisiertes Mandat auf KI-Kontierung umstellen, aber alle Vorschläge weiter von Hand bestätigen. Parallel die Ausgangslage messen: Minuten pro 100 Belege, Anteil korrigierter Vorschläge, Rückfragen an den Mandanten. Den Kontrollkatalog für dieses Mandat schreiben.
Tage 31 bis 60: Kontext nachschärfen, Doku ergänzen
Die Korrekturen der ersten Wochen auswerten. Meist fehlen keine Regeln, sondern Kontext: ein Hinweis zum Geschäftsmodell, eine Kontenliste, ein Sonderfall. Diesen Kontext ins Mandanten-Markdown schreiben, die Verfahrensdokumentation um das KI-Kapitel ergänzen und den Prüf-Skill für den Monatsabschluss aufsetzen.
Tage 61 bis 90: Gruppe bilden, Rollen klären
Die nächsten fünf bis zehn ähnlichen Mandate umstellen und die Regeln wiederverwenden. Festlegen, welche Buchungen ohne Bestätigung durchlaufen dürfen und welche Kontrollpunkte wer prüft. Im Team die Rollen anpassen: weniger Erfassung, mehr Prüfung, mehr Rückfragen an den Mandanten, die aus der Prüfung Beratung machen.
Warum das Personalthema den Takt vorgibt
Laut STAX-Erhebung der Bundessteuerberaterkammer konnten Einzelkanzleien zuletzt nur rund 40 Prozent ihrer offenen Stellen besetzen, Berufsausübungsgesellschaften knapp 70 Prozent. In der DATEV-Umfrage 2026 nennen 46 Prozent der Kanzleien den Ausgleich des Fachkräftemangels als Treiber der Digitalisierung. Die Buchhaltung wird dadurch nicht weniger wichtig. Ihr Wert liegt künftig in Datenqualität, Kontrolle und Einordnung, und das sind genau die Tätigkeiten, aus denen Beratung entsteht. Den größeren Rahmen dazu liefert unser Hub KI für Steuerberater.
Häufige Fragen zur KI-Kontierung
Häufig gestellte Fragen
Hier finden Sie die Antworten auf häufig gestellte Fragen.
Ersetzt KI-Kontierung die Buchhaltungsfachkraft?
Nein, sie verschiebt ihre Arbeit. Erfassung und Standardkontierung übernimmt das System, Prüfung, Datenqualität und die Einordnung ungewöhnlicher Vorfälle bleiben beim Menschen. Kanzleien mit Personalmangel gewinnen Kapazität, nicht Überflüssigkeit.
Dürfen Buchungen ohne menschliche Bestätigung durchlaufen?
Ja, wenn die Verfahrensdokumentation beschreibt, welche Buchungen unter welchen Bedingungen automatisch gebucht werden, und wenn Kontrollpunkte sicherstellen, dass Abweichungen ein Mensch sieht. Die Verantwortung für jede Buchung bleibt beim Berufsträger.
Reicht die KI im DATEV-Rechenzentrum, wozu noch Private Claude?
Die DATEV-Services kontieren. Sie prüfen nicht gegen das individuelle Mandantenwissen der Kanzlei und erzeugen keinen begründeten Prüfbericht. Private Claude ergänzt die Kontierung um genau diese Prüfschicht und bleibt dabei in einer Umgebung, die die Kanzlei kontrolliert.
Was gehört zur Verfahrensdokumentation, wenn KI kontiert?
Das eingesetzte Tool mit Version und Datenquellen, die Schwellen für automatische Buchungen, der Kontrollkatalog mit Zuständigkeiten, die Protokollierung der Prüfungen und der Umgang mit Korrekturen und Ausfällen.
Wie fange ich an, wenn die Belege noch als PDF per Mail kommen?
Mit dem Vorsystem. Bankschnittstelle und Belegportal zuerst, dann die Mandanten mit Fakturasystem anbinden, dann KI-Kontierung für den Rechnungseingang. Die E-Rechnungspflicht ab 2027 nimmt der Kanzlei einen Teil dieser Arbeit ab, wenn die Mandanten rechtzeitig umstellen.